 网硕互联帮助中心
/* MD / 富文本中的 .toc(含博客园搬家等嵌套结构);.toc-box 在侧栏,不受影响 */
#content_views .toc,
/* 编辑器常在目录前后插入空 p(:empty 仍占 20px),一并去掉避免顶空隙 */
#content_views.markdown_views > p:empty:has(+ .toc),
#content_views.markdown_views > .toc + p:empty,
/* 富文本旧版目录标记 */
#content_views.htmledit_views #main-toc,
#content_views.htmledit_views #hr-toc,
#content_views.htmledit_views p[id*=\”-toc\”] {
display: none !important;
}
/* 目录去掉后,紧跟的首个标题不再多出一块上边距 */
#content_views.markdown_views > .toc + h1,
#content_views.markdown_views > .toc + h2,
#content_views.markdown_views > .toc + h3,
#content_views.markdown_views > .toc + h4,
#content_views.markdown_views > .toc + p:empty + h1,
#content_views.markdown_views > .toc + p:empty + h2,
#content_views.markdown_views > .toc + p:empty + h3,
#content_views.markdown_views > .toc + p:empty + h4 {
margin-top: 0 !important;
}
AI 时代短视频 / 网络文学创业成本分析
——个人创业者 vs 企业创业者成本对比(2026 年 11 月)
编制说明 本文基于 2025–2026 年公开可查的行业报告、平台官方规则、监管文件与一线从业者实测数据,构建了一套自下而上的成本模型。所有关键数字均标注来源,模型假设与口径在正文中明确列出,读者可自行替换参数重算。 数据截止:2026 年 11 月 5 日。金额单位除特别说明外均为人民币元。
目录
一、执行摘要:五个核心结论
结论 1:AI 把「能不能做」的门槛压到了接近零,但「做出来有没有人看」的门槛反而更高了。 制作端成本下降约 90%(DataEye-ADX,2026 H1),但流量成本同比上涨超 100%,收益端下滑 50% 以上。AI 摊薄的是供给,不是需求。
结论 2:个人创业者的成本优势是真实存在的,但它是「风险缓冲优势」,不是「效率优势」。 个人副业者月度现金支出低至 773 元,全成本 4,373 元;3 人企业工作室月度现金支出 80,500 元,全成本 82,900 元。但按单位成片成本算,企业(138 元/分钟)反而低于个人(219 元/分钟)——规模经济依然存在。
结论 3:企业的真实风险敞口远大于个人,因为企业必须为爆款率买单。 以 DataEye 口径的 1.3% 回本率测算,3 人工作室需约 13 个月累计产出 77 部剧才回本;而个人副业者需要 427 个月。个人亏得慢,企业亏得快。
结论 4:网络文学赛道出现了 2026 年独有的新增刚性成本——「反 AI 检测」人力。 番茄小说 2026 年 7 月单月拒签 AI / 空洞水文书籍 16 万本、处置违规书籍近 5.4 万本、处置违规账号 5,621 个。起点规定 AI 生成正文占比超 30% 直接拒稿。企业网文工作室必须配置专职审校人力,这部分成本在 AI 之前不存在。
结论 5:2026 年的最优解不是「个人 vs 企业」的二选一,而是「个人验证 + 企业放大的两段式」。 个人以极低成本跑通单点模型(跑通率约 1.3%),再以企业形态放大产能与投流能力,是唯一同时控制了试错成本和流量成本的结构。
二、市场基准:AI 把入口成本砸到了地板,把流量成本抬到了天花板
2.1 市场规模与供给结构
| 微短剧市场规模(2026 预测) | 突破 1,210 亿元(免费真人短剧约 570–573 亿元) | DataEye 研究院;中文在线 2026 年半年报 |
| AI 剧漫剧市场规模(2026 预测) | 约 400 亿元,同比增长 138% | 《2026 数字媒体文娱趋势报告》 |
| 微短剧用户规模(2026 年 5 月) | 8.51 亿人,占全国网民 66.7% | DataEye;中国网络视听协会 |
| 网络文学核心阅读市场(2026 上半年) | 612 亿元;免费平台占 82% 份额 | 《2026 上半年网络文学发展产业报告》 |
| 网文 IP 改编市场规模(2025) | 3,676.1 亿元,同比 +23.13% | 中国社会科学院《2025 中国网络文学发展研究报告》 |
| 微短剧 2026 H1 上线量 | 全网 36.7 万部(Q1)/ 抖音端 AI 剧 22.19 万部 | 中国网络视听协会;DataEye |
| AI 剧占新上线微短剧比例 | 2026 Q1 超 95% | 中国网络视听协会 |
2.2 供给爆炸与收益坍塌
这是整份报告最重要的背景事实:
- 产能:抖音端 2026 H1 新上线 AI 剧 22.19 万部,平均每 36 秒一部;AI 漫剧爆款率不足 0.1%(约每 1000 部出 1 部)1
- 破亿率:22.19 万部 AI 剧中播放破亿仅 1,055 部,破亿率 0.47%–0.48%
- 回本率:以 5000 万播放为盈亏基准,能回本的不足 1.3%,约每 77 部新剧只有 1 部打平
- 单位收益:AI 短剧万播收益从 2025 下半年的 30–100 元跌至 2026 年的 5–10 元,跌幅近 90%2
- 流量成本:全行业短剧投流日耗 1.5–1.7 亿元,千次曝光成本同比翻倍
- 成本结构:投流约占 AI 短剧全链路总成本的 70%,制作端只占小部分
DataEye-ADX 副总裁林启文的原话是本报告的核心论据:「AI 短剧制作端成本大概下降了 90%,但流量成本同比上涨了超过 100%,同时收益端下滑了 50% 以上。」3
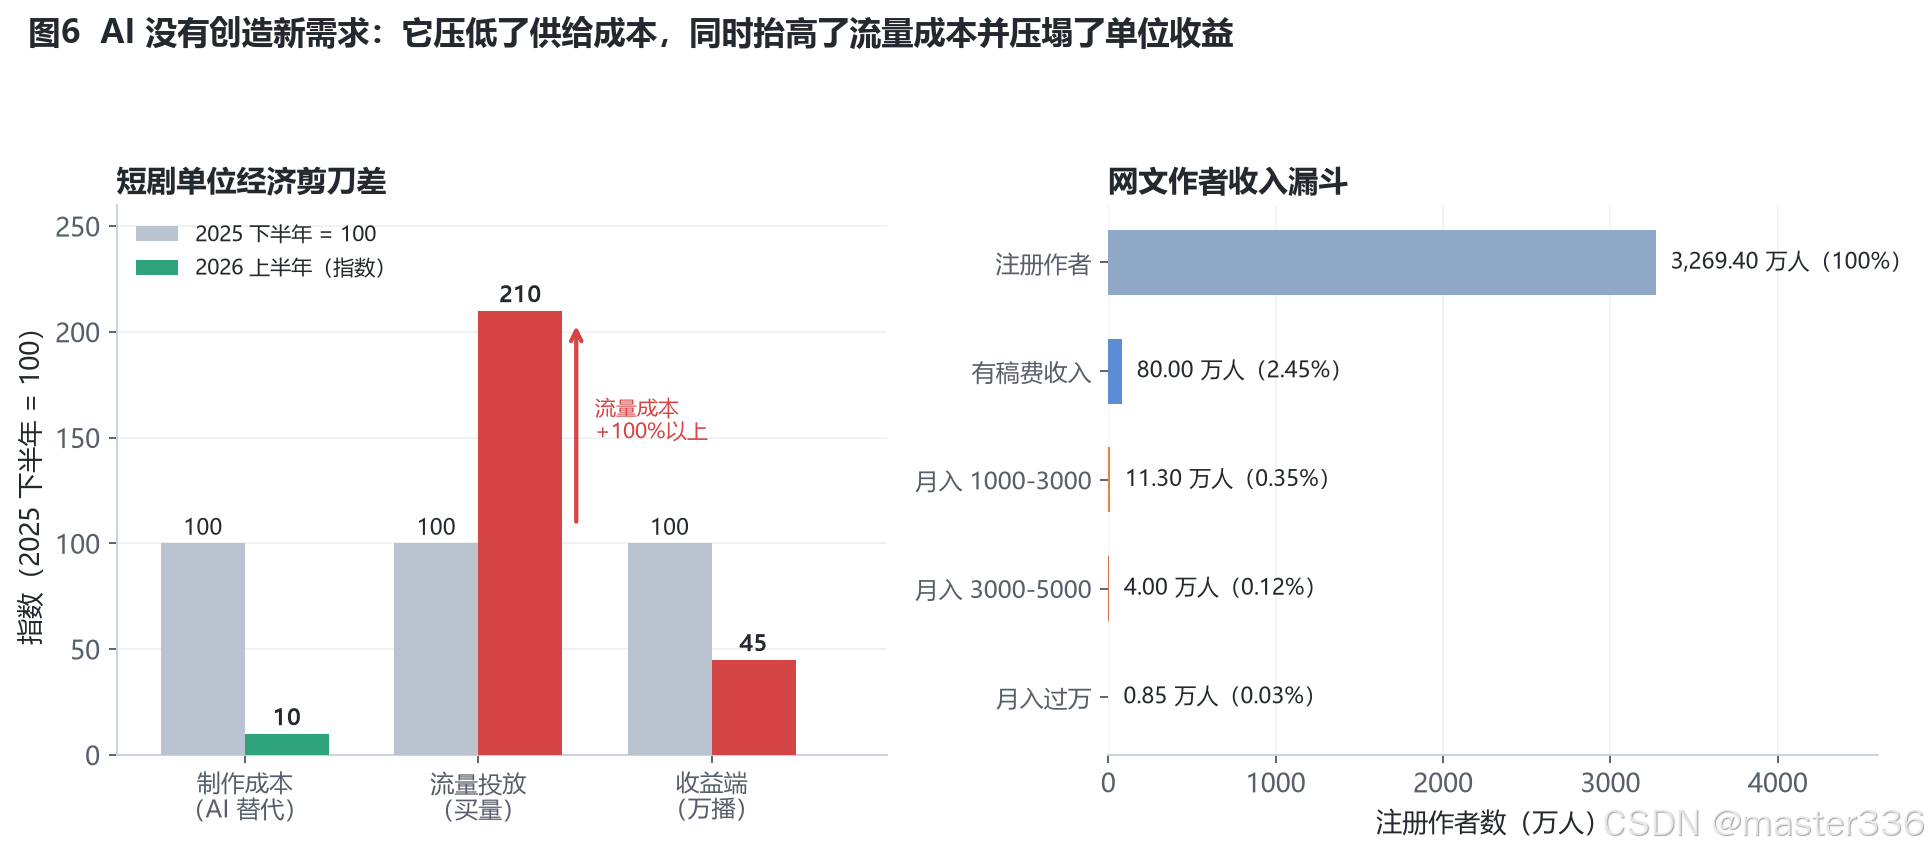
图 6 左侧是短剧单位经济的剪刀差:制作成本指数从 100 掉到 10,流量成本从 100 涨到 210,收益端从 100 掉到 45。右侧是网文作者的收入漏斗——3,269.4 万注册作者中,只有 2.45% 有稿费收入,月入过万者仅 0.03%。
2.3 AI 制作成本的真实量级
| 真人短剧(精品) | 150–300 万元 / 部 | 证券时报;DataEye |
| 真人短剧(常规起步) | 40–50 万元起 | 澎湃新闻 |
| AI 仿真人短剧(精品) | 可控制在 20 万元以内,降幅约 90% | 证券时报 |
| AI 漫剧 | 800–1,500 元 / 分钟;单部百分钟约 10 万元 | 澎湃新闻;AI 漫剧行业统计 |
| 一分钟 AI 短剧制作报价 | 从 2025 H2 约 5,000 元跌至数百元 | 证券时报 |
| 生产周期 | 真人 25–40 天 → AI 7–15 天 | 澎湃新闻 |
| 抽卡损耗 | 精品团队每镜头抽卡 3–5 次,算力 1.8–3 万元 | 澎湃新闻 |
Seedance 2.0/2.5 官方按秒定价:720P 约 0.9–1.5 元 / 秒(2.0),2.5 版本涨至约 2.1 元 / 秒(火山引擎 API:doubao-seedance-2.5 为 ¥7.56 / 5 秒条,即 ¥1.51 / 秒;seedance-2.0-mini 企业限时 4 折约 ¥0.2 / 秒起)4
三、成本模型 A:短视频 / AI 短剧赛道
3.1 三种典型主体的成本假设
| 个人 · 副业 | 1 人 | 20 分钟成片 | 173 | 600 | 0 | 0 | 3,600 |
| 个人 · 全职 | 1 人 | 60 分钟成片 | 173 | 5,000 | 0 | 0 | 6,000 |
| 企业 · 3 人工作室 | 3 人 | 600 分钟成片 | 6,500 | 30,000 | 36,000 | 8,000 | 2,400 |
假设说明:
- 工具订阅 173 元/月(个人):即梦 69 + 可灵 79 + 剪映 25,直接采用一线创作者公开实测账单5
- 工具+算力 6,500 元/月(企业):企业版订阅溢价 + 批量 API 算力,按 Seedance 2.5 API 批量采购测算
- 流量投放:个人副业 600 元为实测投放额;个人全职 5,000 元为起量期最低投流门槛;企业 30,000 元/月为「投流占全链路 70%」的成本倒推
- 直接人力 36,000 元/月:3 人 × 12,000 元 / 月(含社保),对应 AI 短剧主编 / 导演 / 数字资产师岗位
- 机会成本 30 元 / 小时:二线城市兼职时薪中位;个人副业按 120 小时 / 月计,全职按 200 小时 / 月计,企业创始人按 80 小时 / 月计
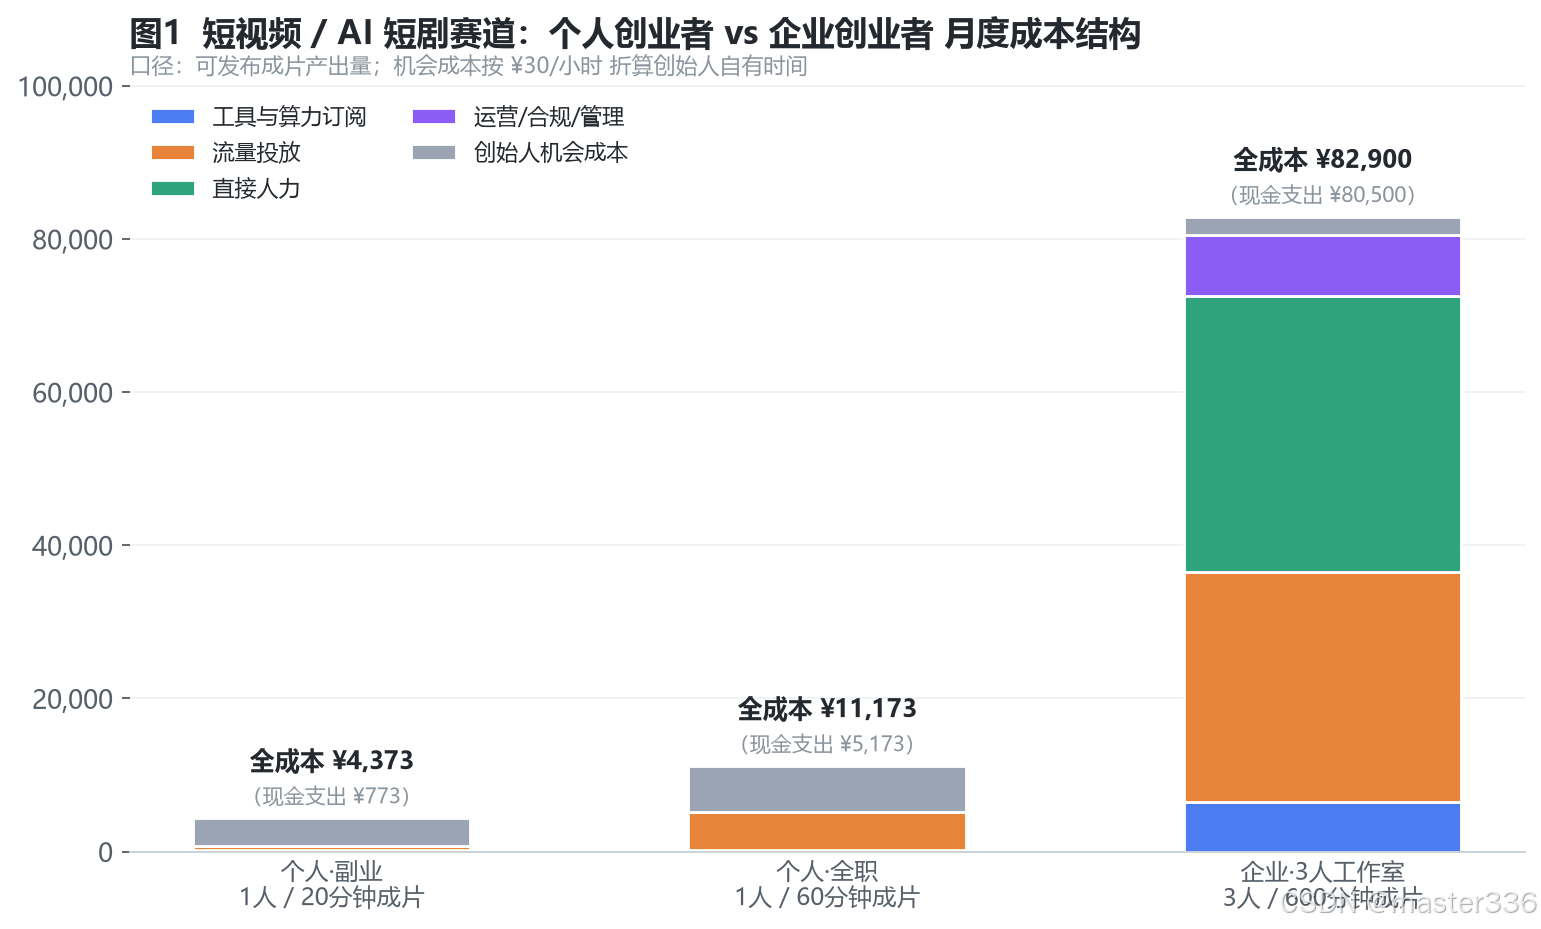
图 1 展示了成本结构的本质差异:个人副业的柱子里 82% 是灰色(机会成本),真金白银只有 773 元;企业柱子里真正烧钱的是橙色(流量投放,37%)和绿色(直接人力,43%)。
3.2 测算结果
| 个人 · 副业 | 773 | 4,373 | 219 |
| 个人 · 全职 | 5,173 | 11,173 | 186 |
| 企业 · 3 人工作室 | 80,500 | 82,900 | 138 |
关键观察:
四、成本模型 B:网络文学赛道
4.1 成本假设
| 个人作者 | 1 人 | 12 万字(日更 4,000) | 70 | 0 | 0 | 0 | 2,700 |
| 企业网文工作室 | 5 编 + 3 审校 | 60 万字 | 3,500 | 20,000 | 60,000 | 32,000 | 9,000 |
假设说明:
- 个人工具成本 70 元/月:国产轻量模型(Qwen3.7 Flash / DeepSeek V4 Flash)API 成本已低至每百万 token 输出价 0.94–2.88 元级;用 AI 辅助写作 100 万字的 token 费用在个位数元级。会员 + 少量 API ≈ 70 元
- 企业工具 3,500 元/月:企业版订阅 + 多账号批量调用 + 角色一致性资产库存储
- 审校人力 32,000 元/月:3 名专职审校 × 约 10,000 元 / 月。这是 2026 年新增的刚性成本,直接对应平台 AI 检测治理(见第九节)
- 投流 / 榜单运营 20,000 元/月:番茄爆款激励、起点推荐位、平台活动资源
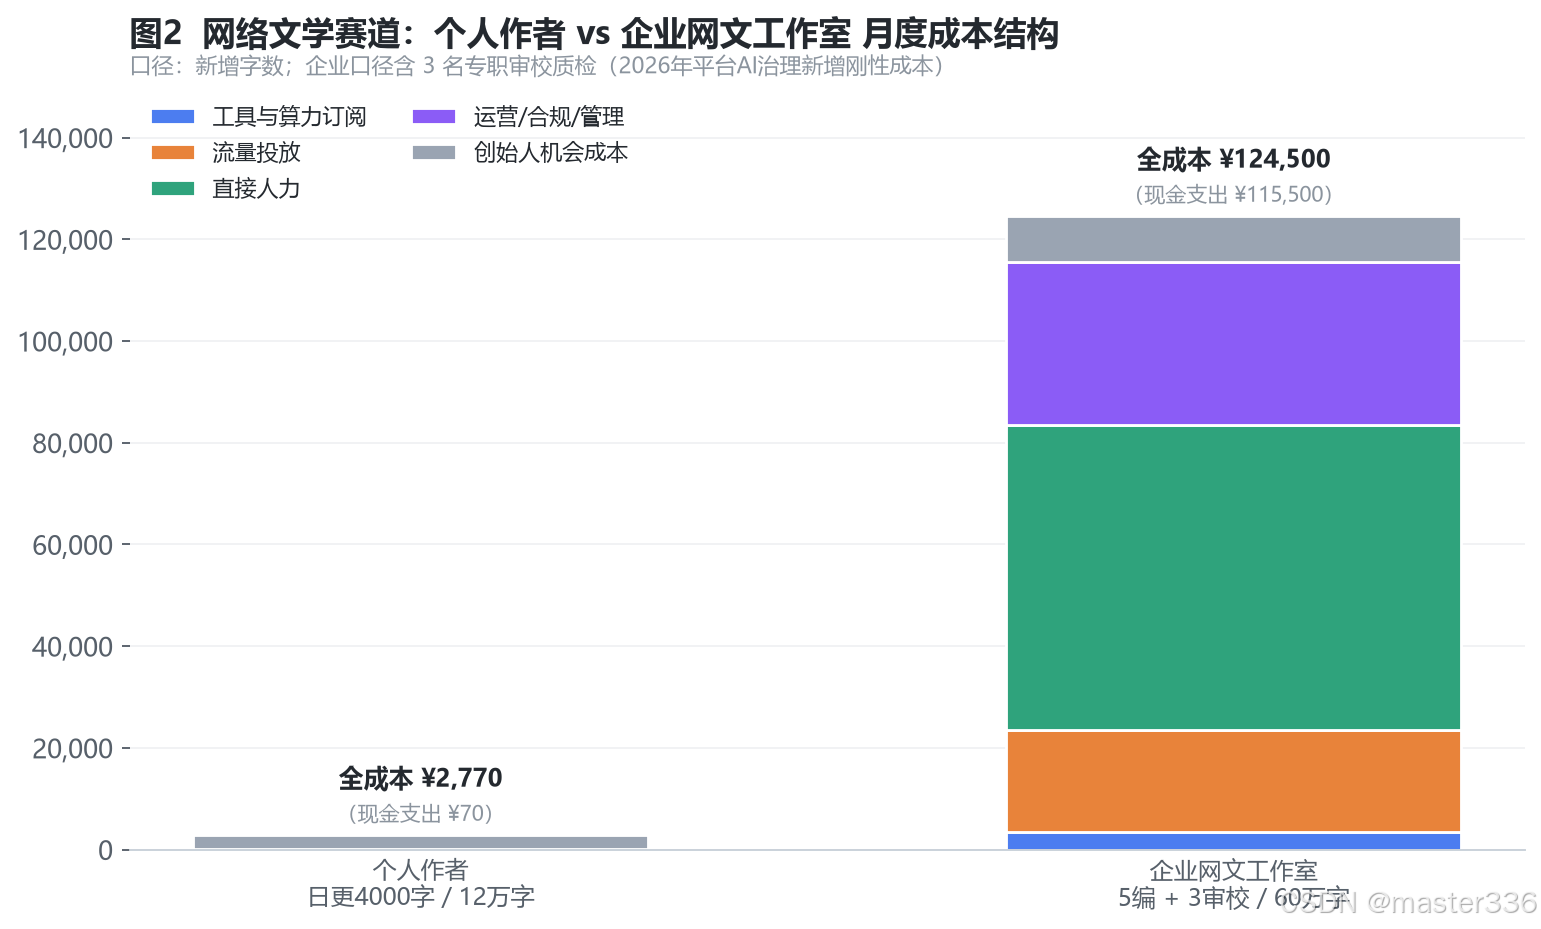
图 2 的对比极其悬殊:个人作者的柱子在视觉上几乎不存在(2,770 元 vs 124,500 元)。网文是当下现金门槛最低、但收入天花板也最低的赛道。
4.2 测算结果
| 个人作者 | 70 | 2,770 | 231 |
| 企业网文工作室 | 115,500 | 124,500 | 2,075 |
关键观察:
4.3 平台分成与收入分布(收入侧约束)
分成比例:
| 番茄小说 | 独家签约作者默认 50%,优质档 55%,叠加激励最高约 60% | 平台公开信息 / 作者实测 |
| 起点中文网 | 按「授权净收益」分成,作者通常拿 50%;净收益会先扣渠道费 30%–50%,读者付 10 元作者到手常仅 2.5–3.5 元 | 阅文合同版本 / 作者社群反馈 |
| 晋江文学城 | 电脑端订阅六四(作者 60%),手机端对半(作者 50%) | 平台合同 |
| 七猫 | 保底千字 25 元起 + 超出部分分成;断更条款严 | 平台合同 |
| 飞卢 | 分成 70%+,要求日更 8,000 字以上 | 平台收稿规则 |
番茄全勤奖:日更 4,000 字 → 600 元 + 月听读分成 ×5%(上限 1,500 元);日更 6,000 字 → 800 元 + 5%(上限 2,000 元)
网文作者收入分布(社科院 / 中国作协口径):
| 注册作者 | 3,269.4 万 | 100% |
| 有稿费收入(≥1 元) | 80 万 | 2.45% |
| 月入 1,000–3,000 元 | 11.3 万 | 0.35% |
| 月入 3,000–5,000 元 | 4 万 | 0.12% |
| 月入 5,000 元以上 | 1.7 万 | 0.05% |
| 月入过万 | 不足 1 万 | 0.03% |
| 年入百万 | 1,164 人 | 万分之 0.35 |
另有 2026 上半年口径:全网注册作者 3,350 万,签约作者仅 180 万;85% 的作者月度收益不足以覆盖基础创作成本,签约作者中 79% 年收入低于 3 万元。
成本模型的核心约束:个人网文作者的全成本 2,770 元 / 月 ≈ 231 元 / 万字。对照番茄「日更 4,000 字全勤 600 元」的保底线,只要签约并保持更新,现金层面就是正的——但全成本层面为负。这个差额就是机会成本的真实重量。
五、单位成本对比:规模经济是否还存在
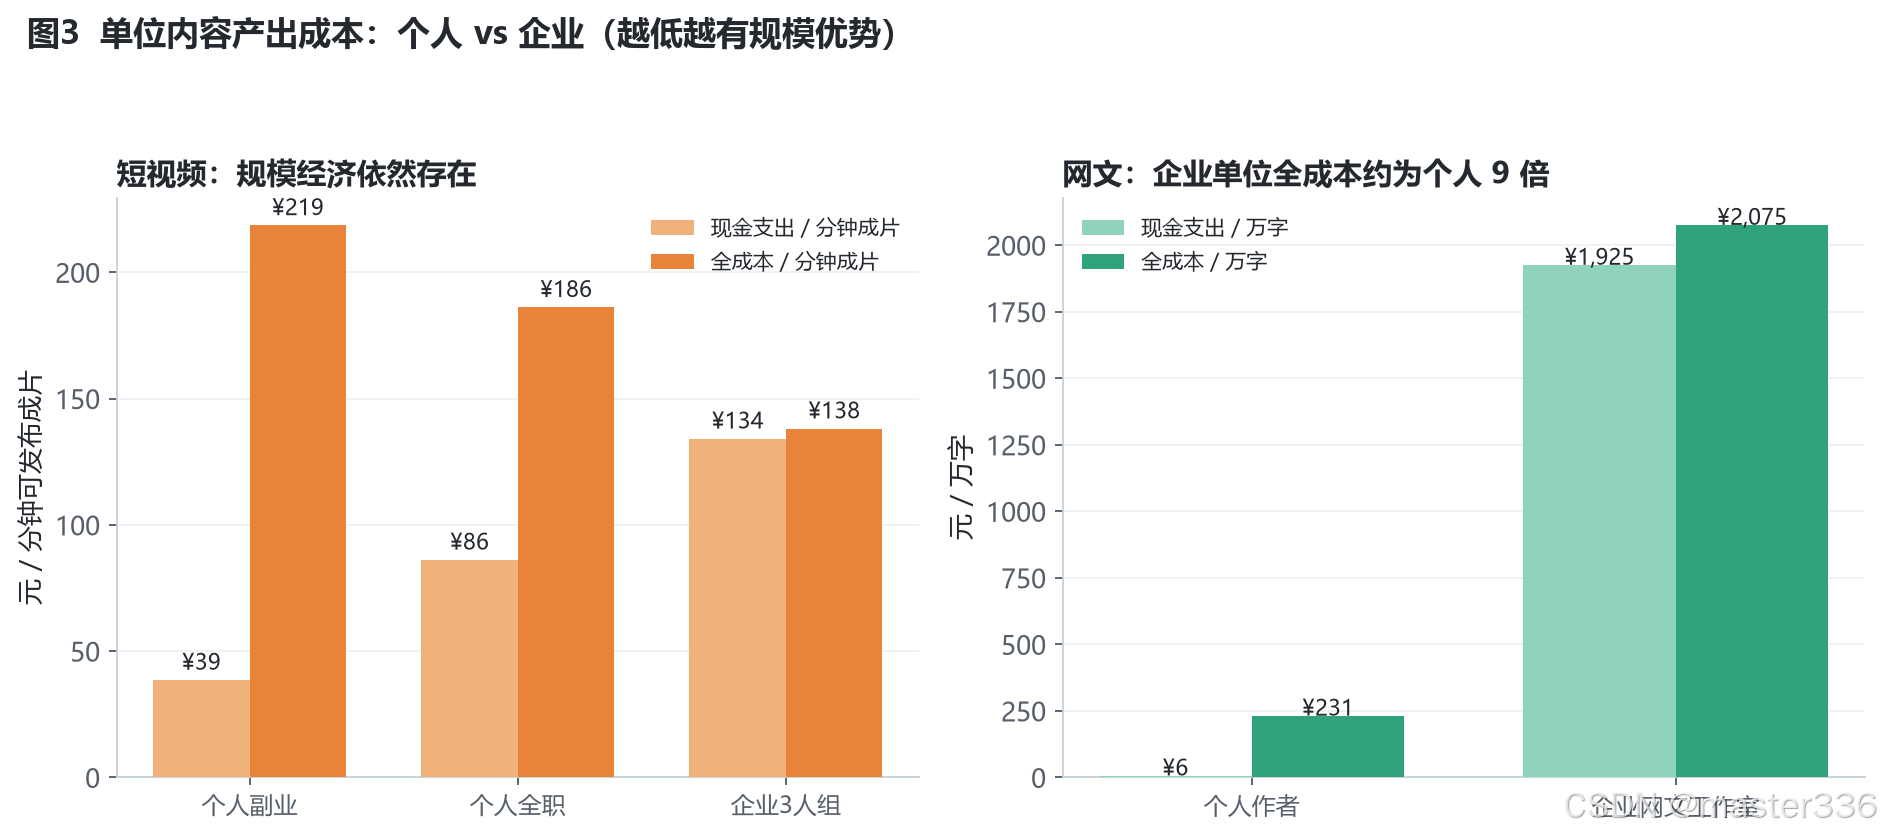
图 3 给出全报告最反直觉的一组数字:
- 短视频:企业单位全成本 138 元 / 分钟,低于个人副业的 219 元 / 分钟。规模经济依然存在,且企业优势并不小(约 37%)。
- 网文:企业单位全成本 2,075 元 / 万字,是个人(231 元 / 万字)的 9.0 倍。规模经济在网文赛道几乎不存在。
为什么两条赛道结论相反?
短视频的成本是算力成本——随产出量线性摊薄,且有明确的工业效率曲线(企业用批量 API 采购 + 成熟工作流,单价显著低于个人散户购买)。企业在这条赛道的成本优势来自「采购规模 + 产能规模」。
网文的成本是人力成本——写作本身不可并行、不可复制。给一部作品配 5 个作者不能让它变好 5 倍,反而可能因风格不一致降低完读率。企业在这个赛道不仅没有成本优势,还会因审校 / 合规内耗进一步抬高单位成本。
决策含义:想做短视频创业,规模化是正解;想做网文创业,规模化是陷阱。
六、回本周期测算:真正的风险不在成本,在爆款率
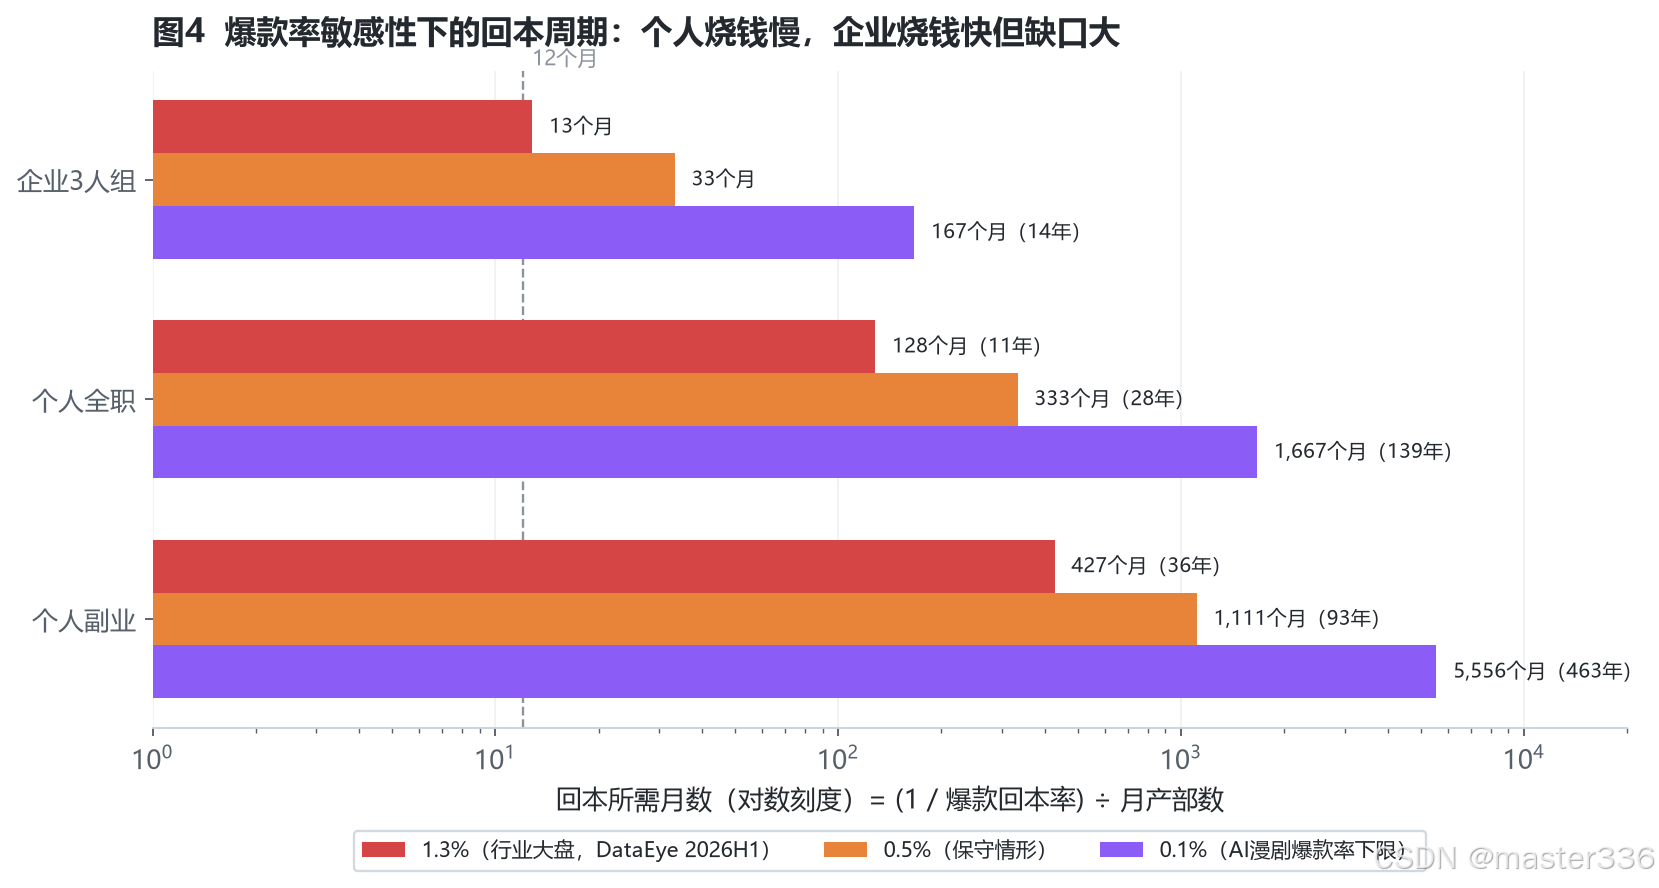
图 4 是本报告最重要的风险图示。测算逻辑:
回本所需月数 = (1 / 爆款回本率) ÷ 月产部数
月产部数按 100 分钟 / 部折算:个人副业 0.18 部 / 月、个人全职 0.6 部 / 月、企业 6 部 / 月。
| 1.3%(行业大盘,DataEye 2026 H1) | 427 个月(36 年) | 128 个月(11 年) | 13 个月 |
| 0.5%(保守情形) | 1,111 个月 | 333 个月 | 33 个月 |
| 0.1%(AI 漫剧爆款率下限) | 5,556 个月 | 1,667 个月 | 167 个月 |
这组数字揭示了三件事:
七、AI 工具链成本阶梯:算力已白菜化
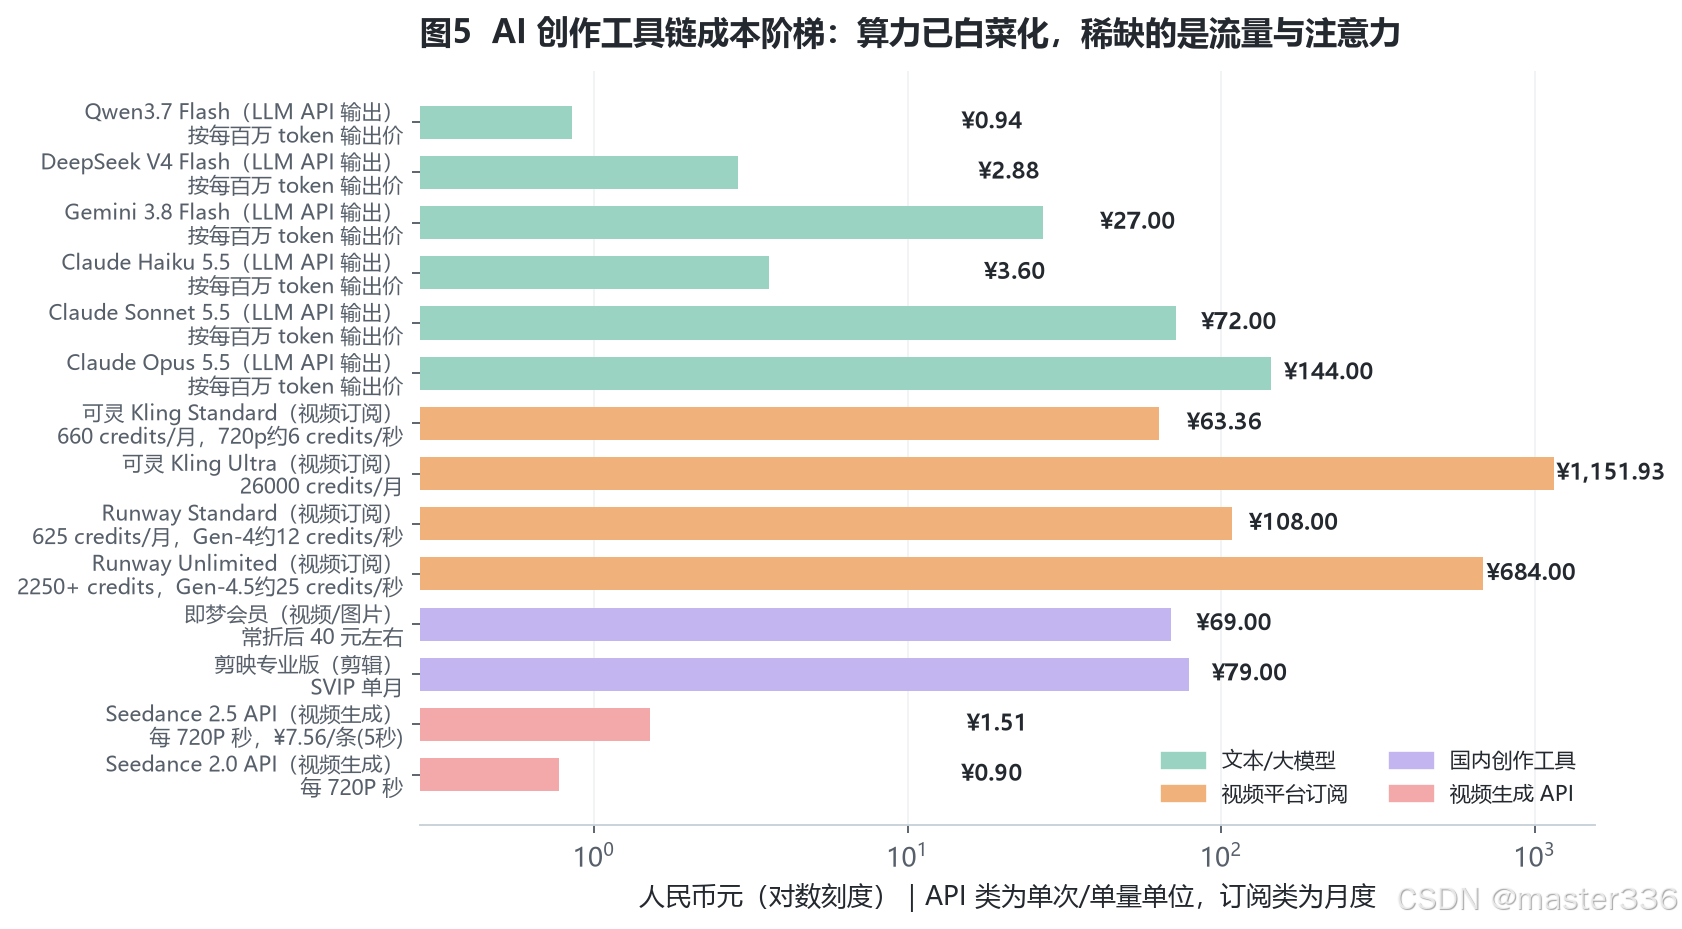
图 5 把 14 项主要 AI 工具按成本排成阶梯,结论清晰:
第一层:文本模型已经白菜化。 Qwen3.7 Flash 输出价 ¥0.94 / 百万 token,DeepSeek V4 Flash ¥2.88 / 百万 token。这意味着用 AI 写一部 100 万字网文的 token 成本在个位数到十位数元——用最贵的 Claude Opus 5.5(¥144 / 百万 token 输出)也只需约 200–300 元。相比之下,个人作者的机会成本(2,700 元 / 月)比工具成本(70 元 / 月)高出 38 倍。在网文赛道,AI 工具费从来不是成本问题,时间才是。
第二层:视频生成仍是数量级差异。 Seedance 2.0 API ¥0.90 / 秒、2.5 API ¥1.51 / 秒,对比可灵 Ultra 订阅 ¥1,151.93 / 月。视频的成本敏感点在于抽卡倍率——精品项目每镜头抽卡 3–5 次,直接把算力账单放大 3–5 倍。
第三层:海外工具订阅溢价明显。 可灵 Standard ¥63.36 / 月(660 credits)、Runway Standard ¥108 / 月(625 credits)、Runway Unlimited ¥684 / 月。对个人创作者,Runway Gen-4 API(1 credit = $0.01,Gen-4 Turbo 5 credits / 秒)按量付费通常比订阅更划算。
关键洞察:算力成本已经不是竞争的差异点了。 在可灵 Ultra ¥1,151.93 / 月和 Qwen3.7 Flash ¥0.94 / 百万 token 之间的巨大价差面前,真正的稀缺资源是流量和注意力——这也正是 2026 年成本结构剧变的核心。
八、成本对比总表(可直接用于决策)
| 启动现金门槛 | 短视频 773 元 / 月;网文 70 元 / 月 | 短视频 80,500 元 / 月;网文 115,500 元 / 月 |
| 月度全成本 | 短视频 4,373 元;网文 2,770 元 | 短视频 82,900 元;网文 124,500 元 |
| 单位成本优势方 | 网文(个人低 89%) | 短视频(企业低 37%) |
| 成本结构主导项 | 机会成本(占 82%) | 人力 + 流量(合计占 80%) |
| 收入天花板 | 低:月入过万者占 0.03% | 高:头部年入千万级,但腰部盈亏线极低 |
| 回本周期(1.3% 爆款率) | 427 个月 | 13 个月 |
| 抗风险能力 | 强:单次失败上限 < 2 万元 | 弱:单月现金流断裂即伤筋动骨 |
| 合规敞口 | 低(单本下架损失有限) | 高(AI 批量生成被清退,下架即全损) |
| 规模效应 | 弱(产能受个人时间限制) | 强(短视频)/ 弱(网文) |
| 2026 年新增成本 | 低 | 审校质检人力(网文)、AI 标识合规(短剧) |
两条赛道的最优路径完全不同:
- 短视频:企业优于个人——因为规模经济真实存在,且企业是唯一能承受爆款率风险的形态。但企业必须严格控制投流占比(≤70%)和现金流。
- 网络文学:个人优于企业——企业没有成本优势,却承担全部合规风险和人力刚性成本。个人 + 平台签约 + 全勤保底,是这个赛道唯一算得过来的模式。
九、风险与合规:2026 年新增的隐性成本
这一节之所以独立成篇,是因为2026 年的 AI 内容创业,最大的成本变量已经不是技术,而是合规。
9.1 平台侧:AI 内容治理已形成实质性成本
- 番茄小说 2026 年 7 月治理公告8:累计拒签 AI 生成 / 空洞水文类低质书籍 16 万本;处置 AI 低质、水文违规书籍近 5.4 万本;处置各类量产低质内容的违规账号 5,621 个;下架侵权网文 5,829 篇、封禁账号 91 个
- 起点中文网:2026 年 8 月对 AI 痕迹过重作品大规模清理,月票榜前 1,000 名中约 100 本被清出,高订 87,000 / 均订 32,000 的《山河鉴》等头部作品同样未能幸免。规定 AI 生成正文占比超 30% 直接拒稿
- 16 家头部平台(阅文、番茄、晋江、掌阅、七猫等)2026 年 4 月联合发布《网络文学行业反洗稿自律公约》,要求建立 AI 辅助创作使用规范
- 平台自制 AI 检测工具存在误判:有作者将 2016 年发布的网文送去检测,结果被判定「90% AI 生成」;多款工具将经典文学作品误判为 AI 生成。律师黄迪指出,司法实践不会仅凭 AI 检测报告的「AI 占比」认定作品或侵权,但平台自治阈值已是实际的经营门槛9
成本影响:企业网文工作室必须配置专职审校(模型中已计入 3 人 / 32,000 元 / 月)。反过来说,这是个人作者相对企业的防御性优势——真人执笔天然规避检测误判,而企业的批量产线天然暴露在检测风险下。
9.2 监管侧:合规成本从「零」变为「必须计提」
- 《微短剧发展管理办法》(国家广播电视总局,2026 年 9 月 1 日施行):国内首部专门规范微短剧行业的部门规章,明确要求 AI 生成的微短剧须在每集明显位置添加提示标识
- 《管理提示(AI 微短剧分类分层标准)》(2026 年 7 月 1 日施行):按题材、投资额对 AI 微短剧分类管理
- 「先备案、后上线」准入规则与「剑网 2026」版权整治共同终结粗放式扩张
- 下架风险:2026 年前 8 个月有 6.8 万部微短剧下架,其中九成为 AI 剧,主因是肖像和声音被盗用
成本影响:企业需为每部作品做肖像 / 声音权排查、建立素材授权台账、确保标识落地。这些成本在模型中计入「运营/合规/管理」科目(企业 8,000 元 / 月)。
9.3 结构性风险
| 平台 AI 检测误判 | 作品被移出榜单 / 下架 | 中(可申诉) | 高(批量作品同时被处理) |
| 流量成本失控 | 万播收益继续下滑 | 低(可停投) | 极高(投流是刚性支出) |
| 收益端继续衰减 | 变现效率下降 | 中(可转赛道) | 极高(团队成本刚性) |
| 爆款率低于 0.1% | 回本周期拉长至 167 个月 | 高(时间成本) | 中(可融资 / 可砍项目) |
| 监管处罚 / 下架 | 已投成本沉没 | 低 | 高(单部 20 万级直接损失) |
一家头部短剧企业 CEO 的判断值得引用:「AI 降低了成为导演的门槛,但对导演的综合素质要求却提高了。」10 这句话同样适用于内容创业者——门槛从「会不会用工具」迁移到了「有没有判断力」。
十、策略建议:三条路径与选择条件
路径 A:个人副业验证(现金门槛 < 800 元 / 月)
- 适用:有本职工作的 90% 的人;目标不是赚钱,是筛选赛道
- 做法:用免费额度 + 百元级会员跑通 1–2 集完整流程,发布测试数据;网文走番茄签约 + 日更保底线
- 止损线:设定 3 个月无正反馈即换方向;绝不辞职
- 关键指标:首秀完读率(番茄硬门槛:前 10 章 ≥8%,10 万字整体 ≥10%–15%)、单集完播率、涨粉效率
路径 B:企业化放大规模
- 适用:已验证单点模型、且手握 6 个月以上现金流的人
- 做法:3 人起(主编 / 数字资产 / 剪辑运营),严格控制投流占比 ≤70%,把成本重心放在 IP 与审校而非产能
- 关键指标:爆款率(目标 >2%,高于行业 1.3%)、单部 ROI >1.03(行业微利线)、月现金流为正的部数占比
- 红线:不碰真人短剧重资产(150–300 万 / 部);不铺自有 IP 长线(腾讯在线 / 昆仑万维的 IP 路径资金门槛非创业级)
路径 C:两段式(个人验证 → 企业放大)
- 适用:绝大多数理性创业者
- 阶段一(0–6 个月):个人形态跑通 1 个可复制的内容模型,用个人全成本 4,373 元 / 月的上限约束试错
- 阶段二(6 个月后):仅在爆款率验证 >2% 后转为企业形态,用企业形态的 13 个月回本周期去承接规模化
- 阶段三:打通「网文 IP → AI 短剧 → 投流变现」闭环——这是 2026 年唯一被平台方验证的确定性路径:番茄已累计将 6,700 余部作品放入短剧改编流程,投入 20 亿元专项扶持,单书最高 60 万元改编版权奖励,优质短剧可按自然月国内短剧版权收入的 10%–30% 获得额外奖金,爆款原著最高奖励 300 万元 / 部;七猫推出短剧 IP 分成机制,作者可共享短剧流水 10%–15%11
成本最低的 IP 获取路径:番茄小说版权中心、掌阅星芒、书旗漫剧启航计划等官方渠道提供免费正版 IP 授权(番茄有 6 万+ 正版网文可免费改编),或直接使用公版作品(聊斋、三国、民间传说等已过版权期)——这一条能同时省掉版权成本和下架风险。
十一、数据来源清单
A. 行业报告与研究机构
| 1 | DataEye 研究院《2026 上半年 AI 剧漫剧数据报告》《2026 上半年真人微短剧数据报告》 | AI 剧上线 22.19 万部、破亿率 0.47%、回本率 1.3%、万播收益 5–10 元、AI 漫剧爆款率 <0.1%、AI 制作成本 ≈ 真人 1/10 |
| 2 | DataEye-ADX 副总裁林启文公开表态(证券时报、澎湃新闻、第一财经) | 「制作端成本下降约 90%,流量成本上涨超 100%,收益端下滑 50% 以上」;投流占总成本 70%;千次播放收益从 60 元降至 15–30 元 |
| 3 | 中国社会科学院《2025 中国网络文学发展研究报告》 | 网文 IP 改编市场规模 3,676.1 亿元,同比 +23.13% |
| 4 | 中国作家协会《2025 中国网络文学蓝皮书》(2026 年 7 月发布) | 作品总量超 3,300 万部、注册作者超 3,500 万、读者 5.25 亿、年度营收约 490 亿元 |
| 5 | 《2026 上半年网络文学发展产业报告》 | 全网网文用户 5.26 亿、核心阅读市场 612 亿元、免费平台占 82% 份额 |
| 6 | 中国网络视听节目服务协会《中国网络视听发展研究报告(2026)》 | 网络视听市场规模 12,876.61 亿元;微短剧用户 8.51 亿;AI 短剧占比超 95% |
| 7 | QuestMobile《2026 短剧行业洞察报告》 | 红果 MAU 3.68 亿(+73.7%)、短剧月人均使用 26.9 小时 |
| 8 | 国家广播电视总局《微短剧发展管理办法》(2026 年 9 月 1 日施行)及《AI 微短剧分类分层标准》(2026 年 7 月 1 日施行) | AI 标识强制要求、分类分层管理、先备案后上线 |
| 9 | 16 家头部网文平台《网络文学行业反洗稿自律公约》(2026 年 4 月) | AI 辅助创作使用规范要求 |
| 10 | 中国在线 / 中文在线 2026 年半年度报告 | 短剧及 IP 衍生品收入 4.11 亿元(+108.72%),毛利率 48.62%;H1 营收 5.78 亿元、归母净亏 4,299.53 万元 |
| 11 | 《网络文学与微短剧融合发展研究报告》(中国新闻出版研究院 & 国家广电智库,2026 年 8 月) | 70% 微短剧源自网文 IP 改编、累计改编超 1.2 万部 |
| 12 | 昆仑万维 2026 年半年度报告 | AI 短剧平台 6 月单月流水超 6,500 万美元;营业成本同比 +406%,毛利率 83% → 67% |
B. 平台官方规则
| 13 | 巨量星图官方帮助中心《星川任务达人手册及激励政策》《新人激励活动规则》 | 达人按投放消耗 × 4% 获取收益;新人可额外 3% 投放分成或保底激励;提现服务费 3%–5% |
| 14 | 番茄小说 2026 年 7 月低质治理公告 | 拒签 16 万本、处置书籍近 5.4 万本、处置账号 5,621 个 |
| 15 | 起点中文网《关于进一步加强对非真人自动化创作管理力度的公告》及 2026 年 8 月治理公告 | AI 正文占比超 30% 拒稿;月票榜前 1,000 中约 100 本被清出 |
| 16 | 番茄 / 起点 / 晋江 / 七猫 平台合同与作者社群反馈 | 分成比例、全勤奖、保底条款、净收益扣渠道费机制 |
| 17 | 火山引擎官方定价页 | doubao-seedance-2.5 ¥7.56 / 条(720P 5 秒);seedance-2.0 约 ¥0.9 / 秒;mini 约 ¥0.2 / 秒起 |
| 18 | Anthropic / OpenAI / Google 官方 API 定价页(2026 年 10–11 月核对) | Claude Haiku 5.5 $0.10/$0.50、Sonnet 5.5 $2/$10、Opus 5.5 $4/$20;GPT-6 Luna $0.10/$0.50、Astra $10/$50;Gemini 3.8 Flash $0.75/$3.75 |
| 19 | 可灵 AI 官方会员页与 Kling 3.0 Credit 成本指南 | Standard $10/660 credits、Pro $37/3,000、Premier $92/8,000、Ultra $180/26,000;720P 6 credits/秒、1080P 8、1080P+音频 12、4K 30 |
| 20 | Runway 官方定价与帮助中心 | Standard $15/625 credits、Pro $35/2,250、Unlimited $95;Gen-4 12 credits/秒、Turbo 5、Gen-4.5 25;Dev API 1 credit = $0.01 |
| 21 | 国内工具官方定价(即梦、剪映、豆包、讯飞) | 即梦 69 元/月(折后约 40);剪映 VIP 30 元/月、SVIP 79 元/月;豆包标准版 68 元/月 |
C. 一线从业者实测与媒体报道
| 22 | 一线创作者公开实测账单(今日头条《用 35 天做 AI 短剧的亲身经历》) | 即梦 69 + 可灵 79 + 剪映 25 = 173 元/月;额外积分 100 元;投流 600 元;120 小时 / 月;12 集总收益 237 元,净亏 636 元 |
| 23 | AI 漫剧成本测算(AI 副业指南 / lynxflow 制作链路拆解) | 起步配置 0–200 元/月、进阶 200–500 元/月;20 集 × 1 分钟 Seedance 2.5 API 纯算力约 1,800 元,mini + 3 倍抽卡约 700 元 |
| 24 | 《霍去病》等 AI 短片团队实测(澎湃新闻、第一财经) | 核心团队 3 人、算力成本约 3,000 元;一部精品 AI 短剧反复抽卡 20–30 次,11 集 73 分钟耗 30 天,单集成本超 1 万元 |
| 25 | 第一财经《AI 改写出海短剧:制作成本下降九成,赚钱逻辑变了》 | 出海短剧制作成本从几十万元降至数万元;人工翻译 1,500–3,000 元/部 → AI 服务 300–500 元/部;海外 2026 市场规模超 60 亿美元,AI 剧漫剧占比近 70% |
| 26 | 21 世纪经济报道《AI 辅助到什么程度算"代写"?》 | 律师黄迪关于「人类是否对核心表达拥有实质性主导权」的判断;AI 检测误判实例 |
| 27 | 中国经济网《短剧苦赚钱久矣》 | 前 8 个月全网上线微短剧 43 万部(为去年全年 13 倍),AI 剧占比超九成;约 77 部 AI 剧仅 1 部回本;Q2 平台卡审率一度达 70%–80% |
| 28 | 36 氪《即梦和可灵,能不能接住 AI 短剧风口?》 | 国产模型竞争格局:Seedance 市占率约 80%、可灵约 14%;可灵 2026 Q2 营收超 8.5 亿元(+200%),投后估值 1,228 亿元,快手 2026 年计划新增 110 亿元算力开支 |
| 29 | 网文作者收入结构实测(今日头条收稿规则整理、爱文者行业观察) | 月入分布 0–1,000 元 70%、1,000–5,000 元 20%、5,000–1 万 5%、1–10 万 4%、10 万+ 1%;起点签约率约 5%,玄幻品类低至 2% |
| 30 | 番茄小说 2024 年 12 月创作者大会披露 | 签约作者超 60 万,其中过去 12 个月年入超 3 万元(月均 2,500 元)者约 9,374 人,占全部作者 1.56% |
十二、模型假设与局限
必须声明的局限(引用本文数字时请一并考虑):
本报告为成本结构分析与方法论工具,不构成投资建议。所有行业数据均来自第三方研究与媒体报道,不同机构统计口径存在差异,引用时请以原始报告为准。
DataEye《2026 上半年 AI 剧漫剧数据报告》,经澎湃新闻、证券时报转载引用。 ↩︎
万播收益数据有 5–10 元与 15–30 元(千次播放口径)两种表述,源于统计口径差异,本文在正文中保留双口径并注明。 ↩︎
DataEye-ADX 副总裁林启文,2026 年接受证券时报、澎湃新闻、第一财经采访时多次表述同一结论。 ↩︎
火山引擎官方定价页;Seedance 2.0 早期商用定价约 1 元/秒,2.5 版本涨至约 2.1 元/秒。 ↩︎
今日头条《用 35 天做 AI 短剧的亲身经历:账算完,劝你先别冲动》,创作者公开完整账单。 ↩︎
证券时报报道:3 人、5 天、一部剧被当作新的行业标准;「一人剧组」从段子变成常态。 ↩︎
证券时报:《AI 短剧的下半场:400 亿盛宴与 98.7% 的亏损面》。 ↩︎
番茄小说官方《2026 年 7 月低质治理公告》。 ↩︎
21 世纪经济报道《AI 辅助到什么程度算"代写"?爆款网文因 AI 味太重被平台限流》,2026 年 8 月 31 日。 ↩︎
澎湃新闻:AI 短剧导演海牛访谈。 ↩︎
番茄小说 2026 年上半年 IP 改编数据;七猫免费小说短剧 IP 分成机制。 ↩︎





评论前必须登录!
注册