 网硕互联帮助中心
2026 年这场企业智能体的账,越算越拧巴。一边是天文数字的投入:据 Gartner 估算,2025 年全球在 AI 上砸了 6840 亿美元,其中 5470 亿没能换来预期的业务价值;Siemens 10 月中旬在首尔发布企业级智能体系统 Intelligence Center X 时给了另一个口径,2026 年全球 AI 投资会到 2.5 万亿美元,但只有 6% 的企业见到可量化回报,74% 的试点没能商业化。另一边是近乎全民入场:据 IDC Quanta 在 10 月初的调查,95% 的企业至少有一条生产中的智能体工作流。
真正扎眼的,是两个数字被放在一起时产生的张力。MIT 媒体实验室牵头的 NANDA 项目发现,约 95% 的企业生成式 AI 试点,六个月内在损益表上可测量的回报是零;而 IDC 与微软合作的另一份研究又显示,那些真正跑进生产规模的智能体,平均拿回了 171% 的全球 ROI,美国市场是 192%。一边是 95% 颗粒无收,一边是 171% 的赢家。同一个市场,同一批模型,真正把两者拉开的是「从试点到生产」那最后一公里。
上图:Forkast.News 报道页原图,文章《The Agent Production Gap: When 171% ROI Isn’t Enough to Ship》封面,2026-09-06,来源:forkast.news
两本账:一边在扩产,一边在喊停
把 2026 年的企业 AI 落实拆开看,是两本同时记的账。
扩产这本账记的是声势。PwC 的 2026 年 CEO 调查把企业分成两拨,只有 12% 是「前锋」,AI 已经碰到收入端,剩下 88% 全部困在「试点炼狱」里。德勤中国 10 月底的白皮书给了中国版数字:92% 的企业已经开了 AI 试点,但只有 8% 认为自己拿到了财务和战略收益,完成组织级转型的只有 4%。IDC 中国把企业级智能体市场估算到 2026 年的 449 亿元,采用率爬到 40.3%,但真正完成部署的只有约 17%,超过六成还停在评估和试点。即便愿意等,回报也来得慢:成功投产的智能体中位回本周期约 5.1 个月,而只有 6% 的企业敢让智能体独立跑完一条端到端的核心业务流程。
喊停这本账记得更狠。Forrester 与 Anaconda 的数据被多家媒体反复引用:86% 到 88% 的智能体试点从未走进生产;即便进去了,41% 的部署在 12 个月后是负 ROI,主因是成功标准一开始就没定清。Gartner 的预测把时间表划了出来:到 2027 年底,超过 40% 的 agentic AI 项目会被取消,还有 40% 的企业会把自己养的自主智能体降级或下线,因为管不住投产后的治理。行业给自己留的缓冲期,只剩一年。
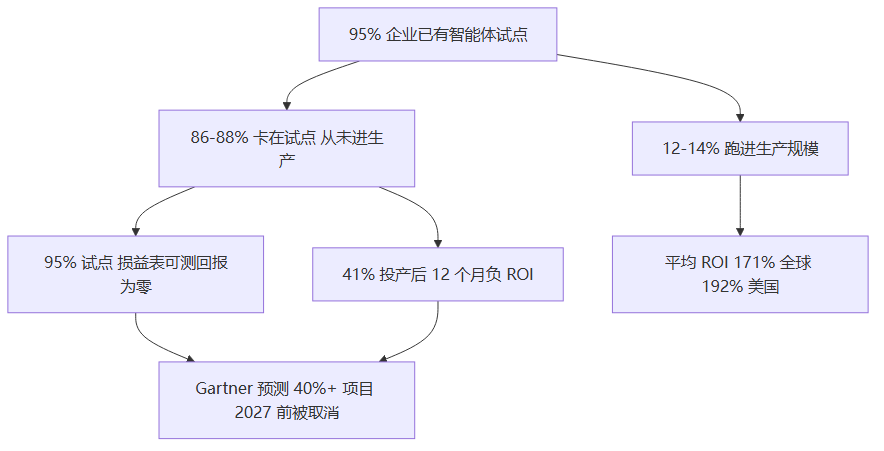
上图:企业智能体从试点到生产的漏斗,绝大多数卡在「试点到生产」的断崖上,少数投产者拿到高回报。
六道断点:模型很强,落实很弱
失败的原因,几乎所有口径都指向同一处:模型本身已经不是短板,真正的卡点在模型之外那层没接上的运营。
量子位智库 10 月中旬的《Agent 驱动的企业智能化》报告,把企业智能体规模化的卡点归纳成六个断点:任务定义(各方对「完成」的标准不一致)、数据可信度(账面数据和真实可调用的数据错位)、判断的可验证性、行动落实(建议和执行之间隔着人工填单、审批、跟踪的流程)、权限责任划分(谁发起、谁审批、出事谁接管)、价值衡量与复制。这六个断点单独拎出来都不致命,串起来就解释了企业那句最常见的抱怨:局部能用,整体推不动。
海外研究给的是同一副骨架,换一套指标。Forrester 把 89% 的规模化失败归因到五件事:遗留系统集成(46% 的企业把这条列为首要障碍)、产出质量在规模下不稳、监控和可观测性缺位、归属不清、领域数据不足;Gartner 干脆说 60% 的 agentic 项目死在「AI-ready 数据」这一关。企业买的模型越来越强,但围绕模型的那一圈,评测、集成、监控、权责,大部分还没建。

上图:量子位智库归纳的企业智能体六大断点,串联之后解释了「局部能用、整体推不动」。
14% 的赢家,把部署当工业工程
少数跑出来的企业,做法高度一致:把智能体落实当工业工程来做,不当一场 demo。
Cisco 是最典型的一例。它从 8 月起把个人智能体 MyAgent 铺给全公司约 9 万名员工,建在内部 Circuit 平台上,贯通 Outlook、Webex、Jira、SharePoint,带持久记忆和个性化权限,接入 800 多个专业 agent;其中 50% 到 60% 的请求由开源权重模型处理,20% 到 30% 由传统软件自动化接走,只有一小部分路由到外部大模型,CFO 按用例动态选模型压成本。财务侧更狠:财报 MD&A 的初稿 80% 到 90% 由 AI 生成。结果也硬:AI 相关订单从 FY2025 的 20 亿美元,指引到 FY2026 的 90 亿;高管 Liz Centoni 把企业 AI 落实形容成一场「不打麻药的手术」。
Orange Spain 走的是另一条路。它 10 月 8 日宣布扩大与 Google Cloud 的合作,把 AI 运营「工业化」:据官方新闻稿,它已经部署了 1000 多个基于 Gemini Enterprise 的定制智能体,铺开后 30 天内许可证激活率接近 100%,从孤立的试点转向全公司的「AI 工厂」,非技术员工靠低代码环境自建 agent,数据集中在 BigQuery 上、用 RAG 和语义检索落到已验证的企业数据上。Caterpillar 则把几十年的采矿自动化经验搬进 AI 部署,依托约 160 万个联网资产和 16PB 以上的结构化数据做维修助手和数字孪生,五年投 1 亿美元培训 11.8 万名员工。行业之间也分出了梯队:金融业投产率最高,已经到 47%,软件工程 39%、销售营销 31% 紧随其后,医疗 18%、政府 14% 明显落后。前两类跑得快,共性是把智能体挂到了有明确对错的流程上,批贷款、写代码、算账,产出好不好一眼能验。
这些赢家背后有一条数据规律:Databricks 的用了专用治理工具的企业,智能体进生产的概率高 12 倍,用了专用评测工具的再高 6 倍。治理、评测、集成、归属、成本纪律,这五样比换一个更强的模型更值钱。
供应商也在挨刀:FDE washing 与决策模型
企业端在算账,供应商这一侧同样在挨刀,而且刀口在「谁来建」这个问题上。
Gartner 9 月 29 日的一份官方新闻稿把话说得很白:到 2028 年,70% 的企业会放弃由供应商 FDE(forward-deployed engineering,前置部署工程)代建的 agentic AI;因为大量供应商把实施、专业服务、方案工程、AI 咨询包装成「FDE」收溢价,却没有对应的交付深度和变更管理能力,业内把这个现象叫「FDE washing」。Gartner 还预测,不到 20% 的 FDE 项目会把这些年客户反复提出的需求积累成供应商自己的产品能力。企业付了实施费,得到的是一堆不可复用的定制件,这个模式快走到头了。
资本已经在给替代方案下注。据 Bloomberg 报道,TypeSafe AI 10 月 9 日拿到 8.7 亿美元融资、75 亿美元估值,a16z 领投、红杉和 DCVC 跟投,Martin Casado 进董事会;这家公司只有约 20 人,做的 Jev 是一个「System One」决策模型,输出的是结构化数值而非文本,号称约三分之一财富 500 强在用它,延迟不到 700 毫秒、快 200 倍、成本低 100 倍。供应商自己也在为成本发愁:Anthropic 2026 上半年的算力基础设施费用高达 89.45 亿美元,占营收的 55%,这个结构决定了它对按 token 计费的依赖,也解释了为什么全行业都在把定价从订阅往按用量、按结果挪。它代表的信号很清楚:当通用大模型的文本输出在企业决策里不好落实时,钱会流向那些直接把「判断」做成可验收产品的玩家,替客户写提示词的咨询生意会继续冷下去。
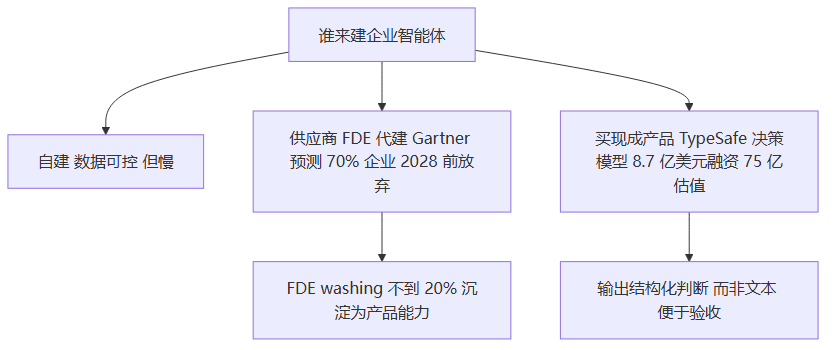
上图:企业智能体的三条交付路线,FDE 代建在被放弃,卖「可验收的决策」正在抬头。
成本这本账,越算越沉
最后一个把企业往回拽的力,是成本,而且是越投产越贵的成本。
据 IDC Quanta 10 月的调查,过去 12 个月 67% 的企业智能体预算超支 10% 以上,其中 43.1% 超支 10% 到 25%、18.5% 超支 26% 到 50%、5.4% 超支超过一半;企业每月的推理加编排成本平均 11.76 万美元,一年约 141 万。McKinsey 的账更扎心:在面向客户的银行工作流里,多 agent 的落实成本是 10 万到 20 万美元,单 agent 只要 2 万到 3 万,贵出 5 到 10 倍。于是市场开始往「按结果、按分钟」计价走:monday.com 的语音销售 agent Harmony 定价每分钟 0.39 美元加每月 250 美元平台费,宣称约 200 毫秒延迟、70% 触达率,唯一公开的 ROI 案例是一家英国车贷经纪一年成交提升 9%,这个数字没有对照组,我持保留态度。Uber 的 CFO 今年直言,仅用 4 个月就烧完了全年的 AI 预算,这类案例正在把「按结果计价」从口号逼成现实。真正有纪律的团队,会先给模型选型做分级,把简单任务路由到小模型,语义路由能把推理成本压掉五到九成,这笔账在 67% 超支的现实面前,比换更强的模型更先看到钱。
把这些拼起来,我判断企业 AI 落实正在经历一次从「有没有用上」到「值不值这个钱」的转向。我预判接下来一年会看到三件事:Gartner 划的那条 40% 取消线会先在小规模试点里兑现,企业的撤退其实是收缩战线,把钱集中到一两条真正跑通的流程上;「可验收的决策」会成为新的采购关键词,TypeSafe 这类输出结构化结果的模型,和 Databricks 那组「治理 12 倍、评测 6 倍」的数据,指向的是同一个方向——企业要的是能审计、能算账的产出,一段看起来聪明的文本已经卖不动了。成本这一端,按用量、按结果的计价会倒逼厂商把模型选型做精,因为 67% 超支这件事,本质是企业付不起「全用最强模型」的账单。
腾讯生态大会 10 月底把这句话说穿了。腾讯云 CTO 王慧星讲,个人提效不等于企业提效,落实要过四道关:跑得通、可托付、可衡量、好落实;汤道生则说企业落实智能体最大的问题,是断点太多。麦肯锡的一组数据也印证了这条裂缝:80% 的员工感到个人提效,只有 37% 的组织能把 EBIT 影响归因到 AI,真正算得上 AI 高绩效的企业只有约 6%。个人手里的模型一天比一天强,组织的账本却迟迟翻不动,2026 年剩下的时间,全行业都得回答一个问题:这条裂缝,谁来补。
中国这边的情况和海外镜像。腾讯 Work Buddy 企业版已经覆盖 50 多个行业,触达中国 500 强里的半数、中国 100 强里的六成;汤道生在生态大会披露,国内日均 token 调用量从 2024 年初的 1000 亿,涨到 2026 年 7 月的 500 万亿,两年涨了 5000 倍。用量涨得凶,落到财务账上的比例却没跟上,这道裂缝中外企业都得补。
参考来源
每日更新。





评论前必须登录!
注册