 网硕互联帮助中心
选址定在总部城市还是成本洼地?这个问题不搞清楚,后面全是坑
前阵子跟一家跨国集团的财务负责人聊天,他说了一件事让我印象深刻。集团决定在中国区建立财务共享中心,备选城市有北京、上海、成都、大连。管理层意见分歧很大——一派认为总部在哪儿共享就该在哪儿,沟通方便,另一派认为二线城市成本低,能省下大笔运营费用。
两派都有道理,但谁也没有数据支撑。选址这件事如果不科学,后面几年的运营成本都会被锁定。
据行业调研,选址是财务共享服务中心规划设计的关键环节,直接影响后续运营效率和成本结构。选择一线城市还是非一线城市、总部所在地还是其他城市,会带来完全不同的经济效益。
核心的取舍逻辑是:在一线城市能与总部高效沟通,但人力成本和办公成本更高;在非一线城市能显著降低运营成本,但需要配套远程协同能力。
今天就结合多家企业的实践经验,把财务共享中心选址和服务水平衡量这两个问题彻底拆开讲清楚。
同时分享一份财务数字化全流程资料包,需要自取>>>https://s.fanruan.com/o5lnn,包含财务指标模板、数智化转型案例、BI落地实操教程,企业财务转型都能直接参考使用。
一、财务共享中心选址怎么定?四步法
第一步:先定类型——你要建哪种共享中心?
选址之前,先搞清楚要建什么样的共享中心。根据覆盖范围,财务共享中心通常分为三种类型:
-
区域财务共享中心:按区域划分服务范围,如大中华区、亚太区。适合业务分散、各地财税政策差异大的企业。L集团在大中华区、欧美地区、东亚地区分别建立共享中心的思路就属于这一类型。
-
专业化财务共享中心:按业务板块划分,如应付账款中心、费用报销中心。适合规模大、流程复杂度高的企业。
-
全范围财务共享中心:覆盖全部区域和全部业务。适合业务相对集中或全球化成熟度高的企业。
第二步:评估四大因素——哪些要素是选址的硬指标?
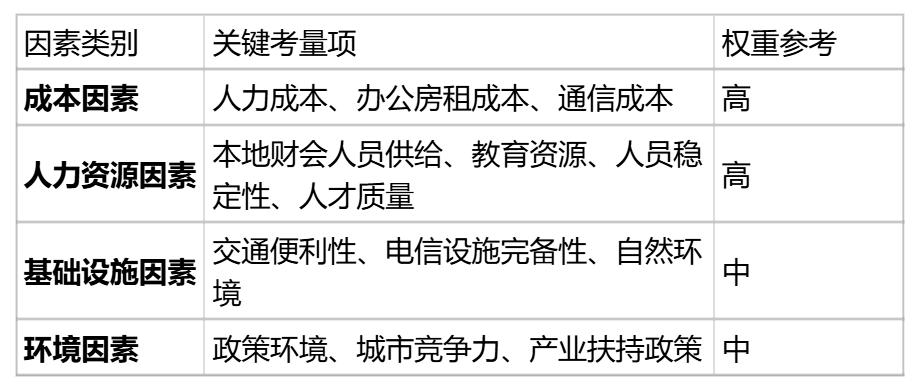
明确了共享中心类型后,选址时需综合评估以下四类因素:
从实际调研来看,两个核心权衡最值得关注:人才质量与总部沟通便利是选址中最受重视的软因素,而人力成本和地区竞争力则直接影响长期运营成本。
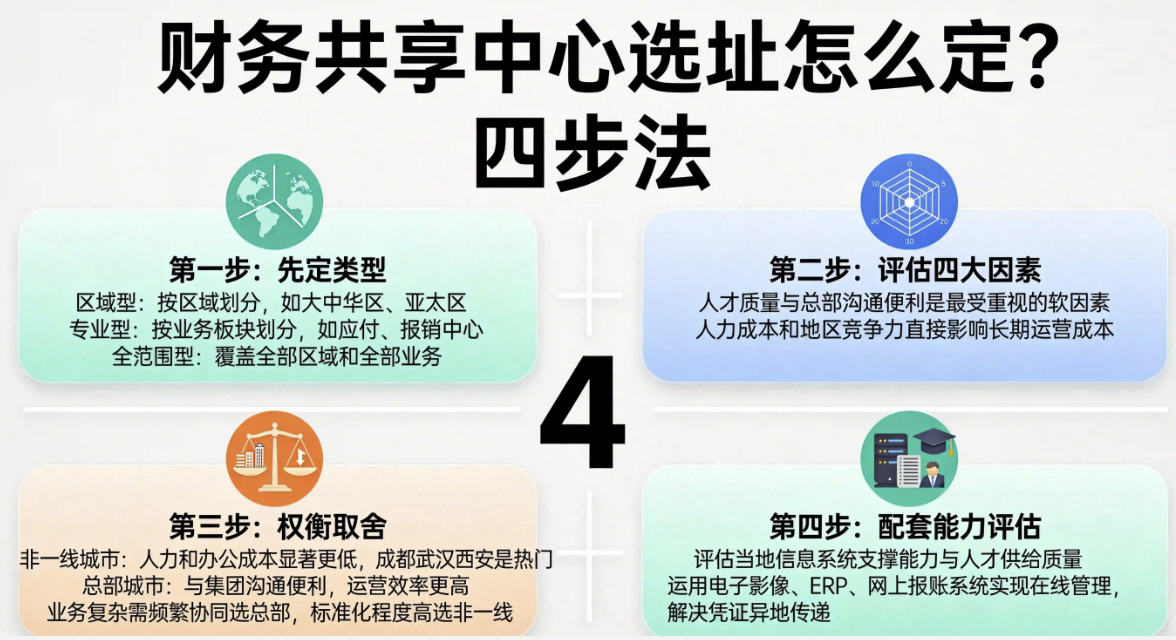
第三步:权衡取舍——总部城市还是非一线城市?
实证研究显示,选址在不同类型的城市会产生不同的经济后果:
选址在非一线城市的优势:显著降低人力成本和办公成本。研究发现,选址在非一线城市比一线城市更能有效降低成本。成都、武汉、西安等城市近年来成为财务共享中心的选址热门,就是因为高校资源丰富、人力成本相对较低。
选址在总部所在城市的优势:与集团总部沟通便利,有助于提升运营效率。研究同样证明,选址在总部城市比在其他城市更能提高运营效率。
取舍的核心逻辑:如果业务复杂度高、需要频繁与总部协同,总部城市优先;如果业务标准化程度高、远程协同条件成熟,非一线城市在成本上更有优势。
第四步:配套能力评估——选址不是终点,而是起点
选址确定后,需要评估当地的信息系统支撑能力、人才供给质量等配套条件。B分公司财务部经理的经验值得参考:应在人力成本较低的地方设置共享中心,并广泛运用电子影像系统、ERP系统、网上报账系统等实现对财务工作的在线管理,解决会计凭证的异地传递问题。
二、财务共享中心的服务水平如何衡量?四维指标体系
服务水平衡量是财务共享中心从建起来到管得好的关键。综合中国石化财务共享中心的实践经验和行业通用框架,一套完整的评价体系通常覆盖四个核心维度。
维度一:效率——运营的底盘稳不稳
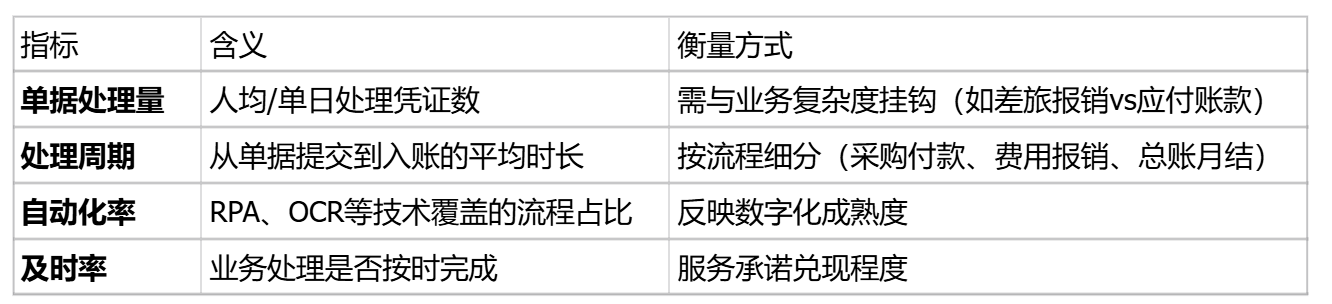
效率是共享中心存在的基石。常用指标包括:
中国石化财务共享中心的实践中,及时率准确率退单率外协率是衡量业务质效的核心指标。某企业用月度结账时长从5天降至3天作为OKR目标,就是效率维度的典型量化应用。
注意:单纯追求效率可能导致速度快但质量差,需配合质量维度来平衡。
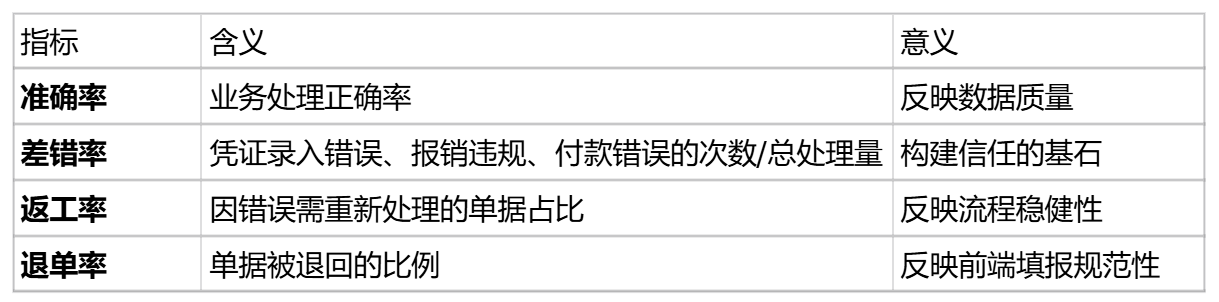
维度二:质量——数据准不准、业务错不错
财务数据的准确性直接影响企业决策。核心指标包括:
中国石化的经验表明,标准化建设程度是衡量会计信息质量的一项重要指标。
维度三:成本——花多少、值不值
财务共享中心通常被定位为成本中心,需衡量投入产出。核心指标包括:
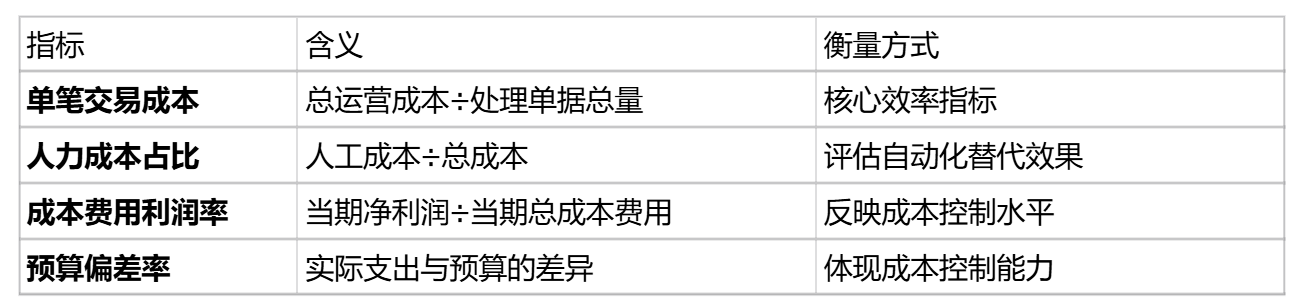
维度四:客户满意度与战略协同——从事务处理到价值创造
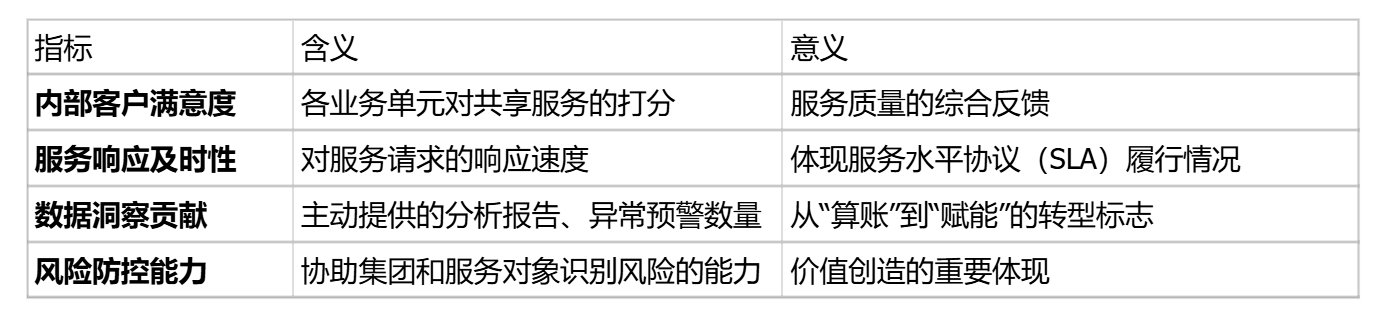
随着共享中心成熟,其角色应从后台支持转向价值创造。核心指标包括:
中国石化财务共享中心的效能评价体系还纳入了发展潜能维度,关注队伍建设、科技创新能力、持续发展能力和运营盈利能力,反映共享中心可持续高质量发展的内在动能。
三、服务水平衡量的方法论:BSC与SLA的配合
平衡计分卡(BSC)的适配
传统BSC包含财务、客户、内部流程、学习与成长四个维度。针对共享中心,可调整为:
-
财务维度:成本控制、单笔交易成本、预算执行率
-
客户维度:内部客户满意度、服务响应时效
-
内部流程维度:处理周期、差错率、自动化率
-
学习与成长维度:员工技能提升率、培训覆盖率、关键员工流失率
服务水平协议(SLA)的量化
服务水平协议是共享中心与业务部门之间的服务合同。通过SLA,明确各类财务服务在时效与质量方面的量化指标。例如:费用报销单据需在提交后48小时内完成审核、付款指令需在审批完成后24小时内执行。中国石化的经验表明,服务质量主要通过服务承诺兑现方面的表现来体现。
避免指标过多的陷阱
常见误区:考核表包含30+指标,管理层疲于统计,员工不知如何发力。建议每个维度聚焦3-5个核心指标,并按SMART原则设计(Specific具体、Measurable可衡量、Achievable可达成、Relevant相关、Time-bound有时限)。
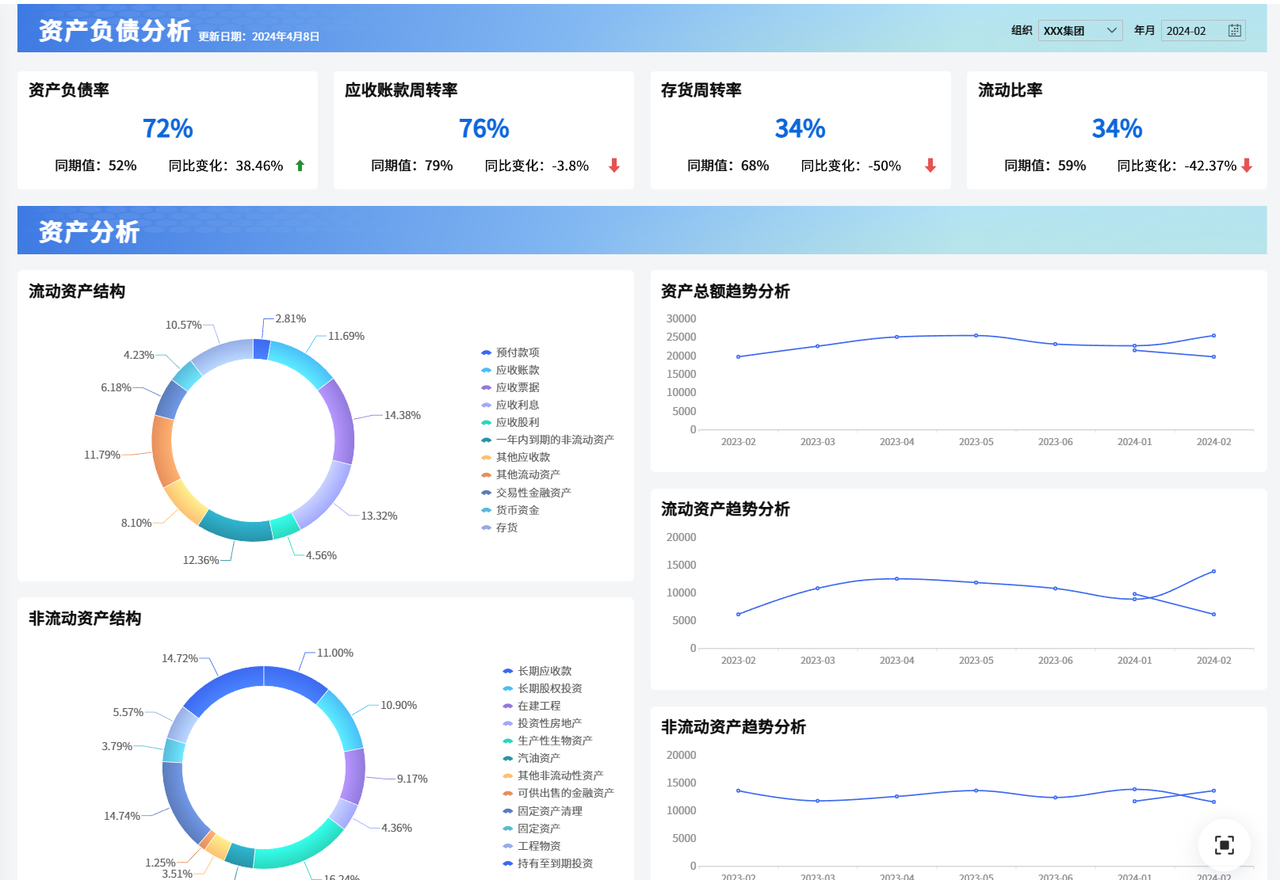
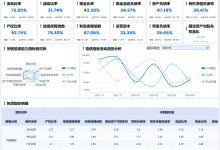
FineBI在共享中心管理水平衡量场景中的价值,正是解决这个问题:通过对接共享中心的运营系统(如报账平台、ERP、影像系统等),将单据处理量、处理时长、差错记录等运营数据自动汇集到统一看板,实时计算并展示核心SLA指标(及时率、准确率、退单率、人均处理量等)。管理层可以实时看到今天处理了多少单、平均耗时多少、哪些流程堵了,而不是等月底手工汇总报表才发现问题。同时,支持按流程类型(采购付款、费用报销等)、按团队、按时间段下钻分析,帮助管理者定位效率瓶颈和质量短板。
选址决定的是共享中心未来几年的成本基线——选对了,运营成本天然低;选错了,再怎么优化也有限。而服务水平衡量,决定的是共享中心能否从事务处理中心升级为价值创造中心。选址时,先定类型再评估四大因素,总部城市求沟通效率、非一线城市求成本优势。衡量服务水平时,效率、质量、成本、客户满意度四个维度缺一不可,配合BSC框架和SLA量化指标,让共享中心从建起来走向管得好、有价值。
常见问题解答
Q:财务共享中心选址,最应该重视哪个因素?
A:根据调研数据,人才质量与总部沟通便利是最受重视的两大软因素,人力成本则是最大的硬因素。选址时建议先明确共享中心的类型和覆盖范围,再按成本、人力资源、基础设施、环境四大类因素综合评估,分类施策——基础作业型共享中心优先考虑成本,复杂业务型共享中心优先考虑人才质量和沟通便利。
Q:衡量服务水平需要多长时间才能形成体系?
A:通常需要6-12个月的试运行期来积累基线数据。中国石化构建的四维三象限评价模型包含3个层级46个评价内容。建议从核心的效率+质量维度先跑起来,再逐步扩展成本、客户满意度等维度,而不是一次性铺开所有指标。
Q:司库管理和业务端协同,最难的地方在哪?
A:最难的是打通系统壁垒和统一数据口径。司库系统和ERP、OA、采购系统往往是不同厂商、不同技术架构,对接起来技术难度不小;同时业务端用订单量说事,财务端用资金流说事,口径不一致会造成协同困难。融通集团的业财贯通、数据同源是破解这个难题的关键目标。


评论前必须登录!
注册