 网硕互联帮助中心
核心关键词:半流体齿轮润滑脂 | 冶金轧机 | 能源机械 | 国产替代 | 极压抗磨
行业概述与核心价值
半流体齿轮润滑脂系针对高负荷、极端温度及复杂工况齿轮传动系统设计的专用润滑材料,由优质基础油与二硫化钼、抗磨剂、极压剂等添加剂复配,通过皂基或有机稠化剂形成半流体状态。相较于传统润滑脂,该类产品在流动性、密封性能与泵送性方面表现突出,广泛应用于冶金轧机减速机、油田抽油机、精密器械等场景。
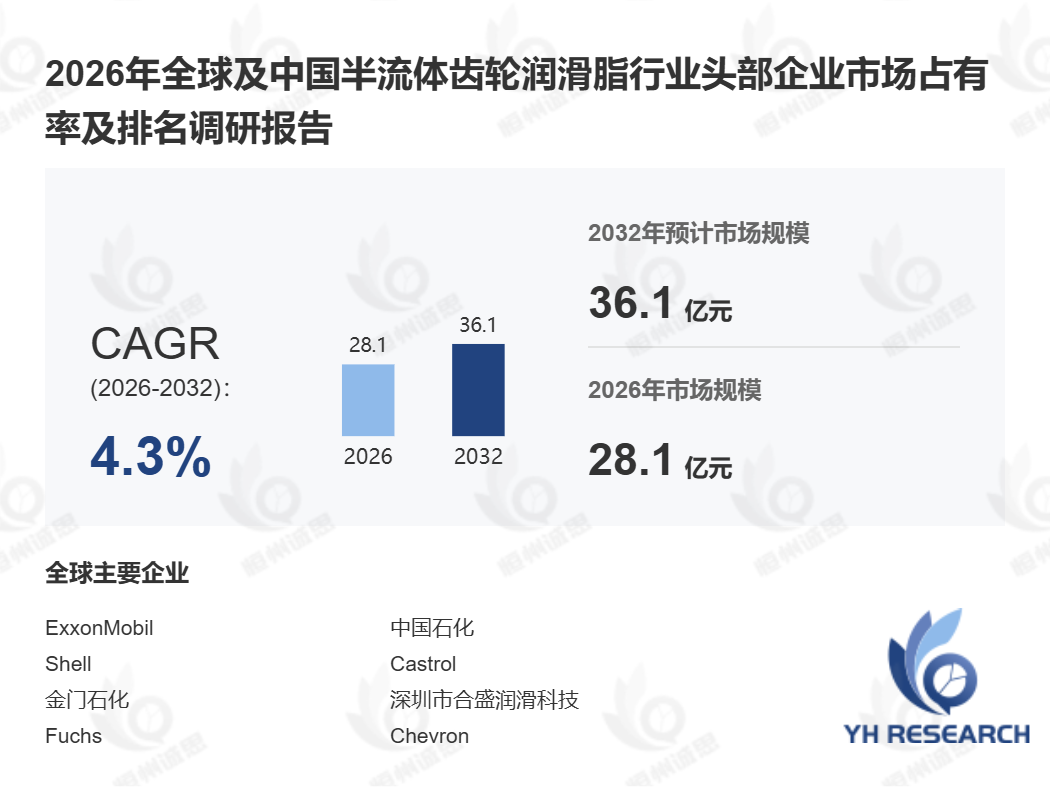
首先,从市场规模维度看,据恒州诚思调研统计,2025年全球半流体齿轮润滑脂市场规模约27.02亿元,预计2032年将接近36.1亿元,未来六年年复合增长率(CAGR)为4.3%。这一增速虽属平稳,但在工业润滑细分领域中已属稳健增长区间。其次,中国市场占据全球重要份额且增速高于全球平均水平,2021-2025年期间呈现加速发展态势。此外,美国与欧洲市场同期亦保持温和扩张,未来六年CAGR预计维持在3%-4%区间。
竞争格局:国际巨头主导,本土企业加速追赶
全球半流体齿轮润滑脂市场头部企业包括ExxonMobil、中国石化、Shell、Castrol、金门石化、深圳市合盛润滑科技、Fuchs、Chevron、TotalEnergies及Molyslip。从竞争梯队看,ExxonMobil与Shell凭借基础油一体化优势及全球渠道网络,在高端冶金与能源装备领域保持领先;中国石化依托长城润滑油品牌体系,在风电、冶金等细分赛道持续渗透,其风电润滑产品矩阵已覆盖偏航变桨开式齿轮等关键部位,并在东方电气等头部客户实现落地。
值得关注的是,2025年12月实施的国家标准GB/T 19936.3-2025《齿轮 FZG试验程序 第3部分:半流体齿轮润滑脂的相对胶合承载能力和磨损特性》正式落地,为行业产品性能评价提供了统一技术标尺。这一标准的实施,客观上有利于具备自主研发能力的本土企业建立质量信誉,加速国产替代进程。
需求结构与增长驱动力
从应用结构看,冶金设备与能源机械构成半流体齿轮润滑脂的两大核心需求支柱。冶金轧机减速机在高温、重载及水淋环境下运行,对润滑脂的极压承载能力与抗水性能提出严苛要求;油田抽油机则面临户外温差大、换脂周期长的工况约束,驱动产品向长寿命、宽温域方向迭代。
独家观察:2025年,半流体齿轮润滑脂市场出现一个结构性变化——能源机械领域的需求增速首次超越传统冶金设备应用,风电偏航变桨系统、抽油机减速箱的换脂需求形成增量拉动。中国石化长城润滑油WPG-A润滑脂2号在风电机组偏航变桨开式齿轮的规模化应用,正是这一趋势的典型注脚。
技术难点与产品分型
半流体齿轮润滑脂按基础油类型可分为矿物油基、合成油基及其他类别。矿物油基产品性价比突出,适用于中等负荷及常温工况;合成油基产品则凭借优异的高低温性能与氧化安定性,逐步渗透极端工况场景。当前技术难点集中于两方面:其一,高负荷条件下极压剂与稠化剂体系的配伍稳定性,直接影响胶合承载能力;其二,半流体状态下的泵送性与抗泄漏性平衡,对稠化剂选型与制备工艺提出精细化要求。
展望与策略建议
展望2026-2032年,中国半流体齿轮润滑脂市场将受益于冶金行业设备升级与能源机械运维需求的双重拉动。对于本土企业而言,首先应把握GB/T 19936.3-2025标准实施契机,完善产品性能数据体系;其次,聚焦风电、抽油机等增量场景,开发适配宽温域、长换脂周期的合成型产品;此外,在冶金轧机等传统优势领域巩固性价比壁垒,逐步向高端减速机配套市场渗透。全球市场CAGR 4.3%的温和增长背景下,结构性机会大于总量机会,国产替代进程的深度将决定本土企业的中长期竞争位势。


评论前必须登录!
注册